


Kredyty hipoteczne · Warszawa i online
Kredyt hipoteczny bez chodzenia po bankach.
Porównuję oferty banków, przygotowuję wnioski i pomagam w formalnościach. Nasz kontakt nie kończy się po podpisaniu aktu notarialnego ani uruchomieniu kredytu - również później jestem do Twojej dyspozycji.
Od czego zaczynamy
Co chcesz zrobić?
Pierwsze mieszkanie, budowa domu czy zmiana kredytu? Zobacz, jak mogę Ci pomóc na Twoim etapie.
-
 01
Kupić pierwsze mieszkanie
Wkład własny, koszty zakupu i kolejność kroków przed rezerwacją.
Zobacz
-
 02
Sprawdzić, na jaki kredyt mnie stać
Zdolność liczona tak, jak liczą ją banki, w kilku naraz.
Zobacz
-
 03
Kupić bez wkładu własnego
Gwarancja BGK, pomoc rodziny i inne drogi.
Zobacz
-
 04
Kupić działkę
Plan miejscowy, dojazd, media i bank, który to sfinansuje.
Zobacz
-
 05
Wybudować dom
Kosztorys, transze i kontrole banku po drodze.
Zobacz
-
 06
Kupić jako obcokrajowiec
Karta pobytu, dochód w Polsce i zgoda MSWiA.
Zobacz
-
 07
Refinansować kredyt
Niższa marża albo stała stopa. Liczę, czy się opłaca.
Zobacz
- 08 Nie wiesz, od czego zacząć? Zacznij od bezpłatnej analizy. Cztery kroki, około minuty. Sprawdź zdolność
Ekspert czy bank
Ekspert kredytowy czy doradca w banku?
W oddziale porównasz oferty jednego banku. Ze mną porównujesz kilka naraz i wybierasz warunki, a nie instytucję. Za tę samą cenę: 0 zł.
W oddziale banku
- Oferty tylko jednego banku
- Zdolność według algorytmu jednego banku
- Wnioski wypełniasz sam, w każdym banku osobno
- Otrzymujesz marżę ze sztywnego cennika
- Po podpisaniu umowy zostaje Ci tylko infolinia
Ze mną
- Każdy bank ma inne oferty - porównuję je i dobieram rozwiązanie do potrzeb i sytuacji Klienta
- Sprawdzam, gdzie zdolność wychodzi najwyżej
- Przygotowuję wnioski i pilnuję terminów
- Negocjuję lepsze warunki, gdy profil na to pozwala
- Pomagam przy nadpłatach i refinansowaniu w przyszłości

 PKO Bank Polski
 Bank Pekao
 ING Bank Śląski
 mBank
 Bank Millennium
 BNP Paribas
 Alior Bank
 Credit Agricole
 Erste
Krok po kroku
Od pierwszej rozmowy do kluczy.
Czas oczekiwania na decyzję zależy od banku, nieruchomości i kompletności dokumentów. Przez cały ten czas wiesz, na jakim etapie jesteśmy i co dalej.
- 01
Rozmowa
Poznaję Twoją sytuację: dochody, plany, nieruchomość. Mówię wprost, jakie masz szanse i czego się spodziewać. Telefonicznie, online albo w biurze na 26. piętrze.
Bezpłatnie - 02
Zdolność i strategia
Liczę zdolność w bankach, które pasują do Twojego profilu. Wybieramy dwa lub trzy, zamiast wysyłać wnioski wszędzie.
- 03
Dokumenty i wnioski
Dostajesz listę dokumentów dopasowaną do Ciebie. Wypełniam wnioski i sprawdzam je, zanim trafią do banków.
- 04
Decyzje obok siebie
Zestawiam decyzje banków: rata, koszt całkowity, warunki dodatkowe. Wybierasz, wiedząc, co podpisujesz.
- 05
Umowa, notariusz, wypłata
Przechodzę z Tobą przez umowę kredytu i ustawiam terminy z bankiem, notariuszem i sprzedającym.
- 06
Po wypłacie
Nadal jestem pod telefonem: nadpłaty, zmiana oprocentowania, refinansowanie.
Kalkulator nadpłaty
Nadpłacaj i wybierz: krótsza spłata czy niższa rata?
O nadpłaty Klienci pytają mnie najczęściej. Wybierz cel nadpłaty i przesuń suwak, aby zobaczyć, co zmienia kilkaset złotych miesięcznie.
- Odsetki bez nadpłat
- -
- Odsetki z nadpłatami
- -
- Spłata z nadpłatami
- -
Raty równe. Nadpłata co miesiąc, od najbliższej raty, ze skróceniem okresu spłaty.
Masz już kredyt i chcesz płacić mniej?Porozmawiajmy o nadpłacie lub sprawdzeniu możliwości refinansowania.
Omów swój kredytSymulacja zakłada niezmienne oprocentowanie przez cały okres, nadpłatę po zapłacie raty i brak opłat za nadpłaty. Nie uwzględnia ubezpieczeń ani innych kosztów. Wyniki są orientacyjne; bank może stosować inne zasady naliczania i zaokrąglania odsetek.
Spokojnie, krok po kroku
Duża decyzja.
Jasny plan działania.
Nie musisz znać bankowych procedur ani mieć wybranej nieruchomości. Zaczynamy od Twoich pytań i ustalamy, co warto zrobić dalej.
Porozmawiajmy o Twoich planach- 01Najpierw poznaję Twoją sytuację
Rozmawiamy o dochodach, planach i budżecie. Dopiero potem dobieram banki i rozwiązania.
- 02Wyjaśniam, co porównujemy
Omawiam ratę, koszt całkowity i dodatkowe warunki, żeby łatwiej było podjąć świadomą decyzję.
- 03Pilnuję kolejnych kroków
Pomagam z dokumentami, wnioskami i terminami. Wiesz, na jakim etapie jest Twoja sprawa.

O Twoich planach.
Opinie Klientów
Tak piszą Klienci.
Każdy kredyt to inna historia. Zobacz, co piszą osoby, które przeszły przez niego ze mną.


Kim jestem?
Poznajmy się.
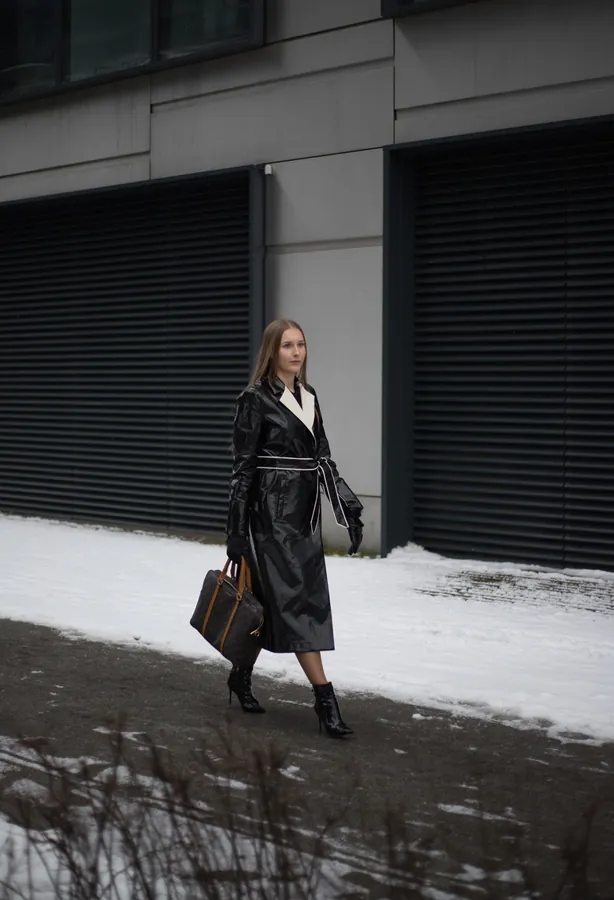
Nazywam się Natalia Gretkowska i prowadzę Weld Finance. Pomagam przejść przez kredyt hipoteczny świadomie: od pierwszej rozmowy o możliwościach, przez wybór banku, po akt notarialny i wypłatę.
Na Instagramie jako @nataliaodfinansow tłumaczę kredyty w krótkich filmach. Biuro mam w The Warsaw Hub, na 26. piętrze, a z Klientami z całej Polski spotykam się też online.
- 5,0241 opinii w Google
- RHA0019121rejestr KNF
- 26. piętroThe Warsaw Hub
Bezpłatna analiza
Zacznijmy od Twoich możliwości.
Opowiedz krótko o swoich planach. Na tej podstawie przygotuję się do rozmowy. Nie potrzebujesz dokumentów ani dokładnych kwot.
Co będzie po wysłaniu?Skontaktuję się z Tobą, dopytam o szczegóły i ustalimy kolejne kroki. Ta rozmowa nie zobowiązuje Cię do złożenia wniosku.
- Wolisz zadzwonić?884 100 508
- Albo napisaćbiuro@weldfinance.pl
- Spotkanie w biurzeThe Warsaw Hub, 26. piętro
Dziękuję.
Albo zadzwoń od razu: 884 100 508Baza wiedzy
Zanim złożysz wniosek, przeczytaj.
 DokumentyLista dokumentów do kredytu hipotecznego
Co przygotować na etacie, na działalności i na zleceniu, żeby wniosek nie wracał z prośbą o uzupełnienie.
 ZdolnośćDlaczego w każdym banku wychodzi Ci inna zdolność
Ten sam dochód, a różnice między bankami bywają bardzo duże. Skąd się biorą i jak je wykorzystać.
 Przygotowanie„Kup teraz, zapłać później” a kredyt hipoteczny
Allegro Pay, PayPo i Klarna wyglądają niewinnie. Bank patrzy na nie inaczej niż Ty.
Pytania, które słyszę najczęściej
Zapytaj, zanim zapytasz bank.
Nie ma tu Twojego pytania? Zadzwoń albo napisz. Odpowiadam na nie także w krótkich filmach na Instagramie.
Ile kosztuje pomoc pośrednika kredytowego?
Dla Ciebie nic. Konsultacja i prowadzenie kredytu są bezpłatne, a wynagrodzenie wypłaca bank, w którym podpiszesz umowę. Jego wysokość poznasz przed podpisaniem umowy, bo tego wymaga ustawa o kredycie hipotecznym.
Ile trwa uzyskanie kredytu hipotecznego?
Termin decyzji, podpisania umowy i wypłaty kredytu zależy od przebiegu sprawy. Orientacyjny harmonogram ustalamy indywidualnie.
Najwięcej zależy od banku, rodzaju nieruchomości i tego, jak szybko skompletujemy dokumenty. Dlatego listę dostajesz ode mnie od razu po pierwszej rozmowie.
Czy mogę dostać kredyt bez wkładu własnego?
Tak, w kilku sytuacjach. Najczęściej przez Rodzinny Kredyt Mieszkaniowy, w którym gwarancja BGK zastępuje wkład do 20% wartości nieruchomości, maksymalnie 100 000 zł.
Inne drogi to darowizna od rodziny albo dodatkowe zabezpieczenie na innej nieruchomości. Która pasuje do Ciebie, sprawdzimy na rozmowie. Więcej o kredycie bez wkładu.
Po jakim czasie na działalności lub B2B mogę starać się o kredyt?
Większość banków chce zobaczyć co najmniej 12 miesięcy działalności. Część akceptuje krótszy staż, zwłaszcza gdy wcześniej pracowałeś w tej samej branży na etacie, a teraz robisz to samo na kontrakcie B2B.
Znaczenie ma też forma opodatkowania. Ryczałt, podatek liniowy i skala podatkowa są liczone w bankach inaczej.
Czy mogę dostać kredyt na umowie zlecenie?
Tak. Banki zwykle oczekują ciągłości umów przez ostatnie 6 do 12 miesięcy i biorą pod uwagę średni dochód z tego okresu. Pomaga, gdy umowa jest regularnie przedłużana u tego samego zleceniodawcy.
Czy obcokrajowiec może dostać kredyt hipoteczny?
Tak. Potrzebna jest karta pobytu i dochód uzyskiwany w Polsce. Wymagania co do rodzaju pobytu i stażu pracy różnią się między bankami: część finansuje tylko osoby z pobytem stałym, inne akceptują pobyt czasowy. Więcej o kredycie dla obcokrajowca.
Czego dotyczy zgoda MSWiA dla obcokrajowca?
Osoby spoza Europejskiego Obszaru Gospodarczego i Szwajcarii zwykle potrzebują zezwolenia MSWiA na zakup nieruchomości gruntowej, na przykład domu z działką albo samej działki.
Przy zakupie mieszkania, czyli samodzielnego lokalu, zezwolenie co do zasady nie jest potrzebne. Są też inne wyjątki, na przykład po 5 latach od uzyskania zezwolenia na pobyt stały. Szczegóły sprawdzamy dla konkretnej nieruchomości.
Do ilu banków składamy wniosek?
Zwykle do dwóch lub trzech. Wybieram je po analizie Twojej sytuacji, żeby porównać prawdziwe decyzje, a nie zostawiać w historii kredytowej kilkunastu zapytań naraz.
Czy „kup teraz, zapłać później” wpływa na zdolność?
Tak. Odroczone płatności i ich limity bank traktuje jak zobowiązania, a część z nich widać w Biurze Informacji Kredytowej. Na kilka miesięcy przed wnioskiem lepiej z nich zrezygnować i zamknąć limity, których nie używasz. Przeczytaj, dlaczego.